



2026年9月29日,深圳市景旺电子股份有限公司(简称“景旺电子”,港股代码:03228. HK;A股代码:603228. SH)正式登陆港交所主板,完成A+H两地上市。本次发行获得全球长期资本及产业投资者广泛支持,招股章程披露基石投资者阵容包括CPE Redwood、中际旭创、香港麦逊、剑桥科技、易方达基金、博时国际、天弘基金、JPMAMAPL、霸菱等,合计认购约3.10亿美元。
作为全球领先的PCB企业,景旺电子为汽车电子、通信与数据基础设施、智能终端、工业控制等多元领域的全球客户提供高可靠电路互联解决方案。依托完善的PCB产品矩阵与先进智能制造实力,公司已成长为全球汽车电子PCB龙头企业,同时是AI算力基础设施高端PCB核心供应商。在汽车电子领域,根据灼识咨询,按2025年收入计,景旺电子位居全球汽车电子PCB供应商首位,市场份额达10.6%。全球十大Tier 1汽车供应商中有八家为公司客户,产品广泛配套于全球头部汽车集团,具备整车全品类PCB供应能力。在AI算力赛道,景旺电子亦是少数可向全球头部AI算力基础设施企业供应高端PCB产品的厂商。凭借在高阶HDI、高多层PCB领域深厚的技术积淀,叠加前瞻性的长期高端产能布局,公司能够快速响应全球客户多元化、高规格的产品需求,紧抓AI产业浪潮带来的重大增长机遇。

作为本次港股上市的独立第三方行业顾问,CIC灼识全程参与景旺电子上市过程中的行业研究及资本市场支持工作,主要包括:
梳理全球PCB产业,深度分析全球汽车电子PCB、数据基础设施PCB等细分行业的市场规模、竞争格局、驱动因素及未来发展趋势;
独立完成招股书《行业概览(Industry Overview)》章节撰写,协助公司及中介机构完善招股书中市场机遇、市场地位及竞争优势等核心披露内容;
在上市申请及聆讯阶段持续协助公司及中介机构回复香港联交所及监管机构关于行业相关事项的问询;
持续完善上市申请材料的信息披露,为公司顺利完成港股上市提供行业研究支持。
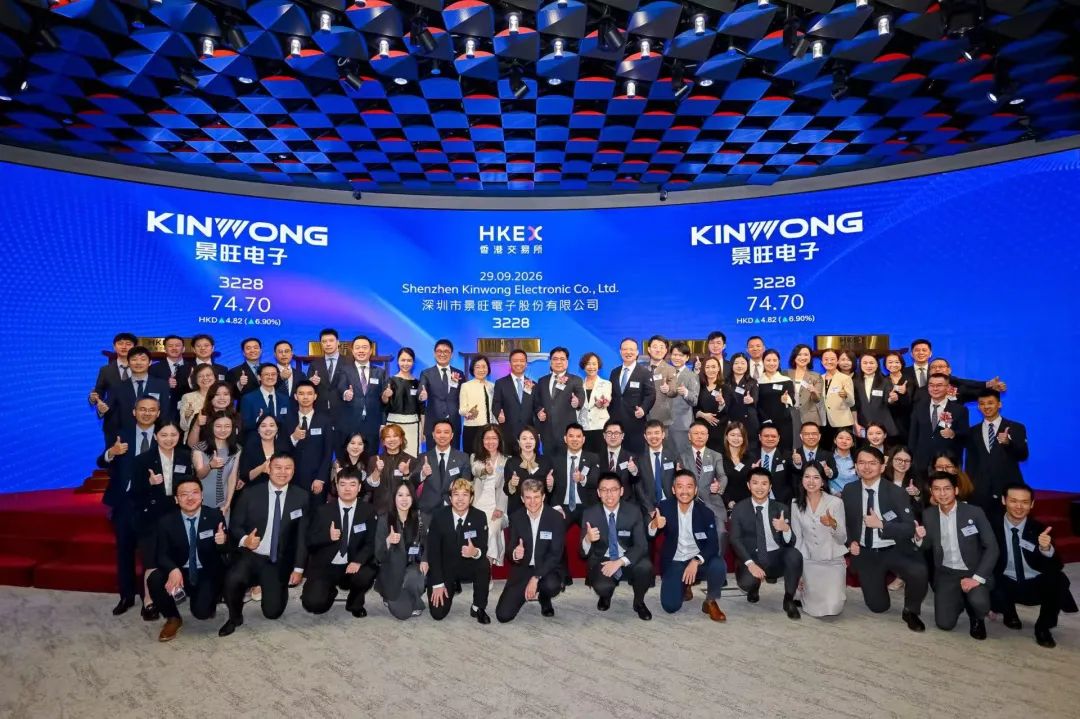
深圳市景旺电子股份有限公司登陆香港联合交易所
全球PCB行业概览
作为电子设备的关键部件,PCB承担着连接芯片、传输信号及支撑算力的核心功能,也是AI技术规模化应用的关键硬件基础。随着AI技术在云端计算及边缘应用场景中的深度渗透,PCB行业正迎来新一轮产能扩张及技术升级的重要机遇。以收入计,全球PCB行业近年来始终保持稳健增长态势,市场规模从2020年的652亿美元增长至2025年的852亿美元,2020年至2025年复合年增长率为5.5%。未来,在汽车电动化与智能化升级提速、AI算力需求持续爆发等多重行业红利的驱动下,作为各类电子设备核心基础部件的PCB产品,市场需求将持续保持旺盛态势,行业增长动能充足。全球PCB行业市场规模预计将持续稳步增长,2030年有望达到1,233亿美元,2025年至2030年复合年增长率为7.7%,行业长期增长趋势明确。

汽车电子PCB是适配汽车严苛运行环境,为汽车电子系统提供电路连接、信号传输及供电支持的印制电路板。以收入计,全球汽车电子PCB行业的市场规模由2020年的65亿美元增长至2025年的97亿美元,复合年增长率为8.4%。展望未来,汽车电动化及智能化持续深化,叠加技术升级及产品优化,汽车电子PCB行业将保持增长。电动化带来的大功率应用场景,将推动厚铜PCB、陶瓷基板等高可靠性PCB的应用。同时,智能驾驶水平的不断提升推动着毫米波雷达、域控制器的部署,进一步拉动高多层PCB及HDI PCB的需求增长。以收入计,全球汽车电子PCB行业的市场规模预计于2030年达到130亿美元,2025年至2030年的复合年增长率为6.2%。

数据基础设施PCB用于服务器、交换机等算力设备,是承载元器件、实现信号传输、电源分配、散热与防护的核心部件。以收入计,全球数据基础设施PCB行业的市场规模由2020年的64亿美元增长至2025年的181亿美元,复合年增长率为23.1%。展望未来,AI服务器对高速、高层数、高密度互连PCB的需求持续攀升,推动行业向高端高附加值方向发展。同时,GPU集群对高带宽、低时延通信的要求,促使交换机提升端口密度与带宽,进一步带动高端PCB需求。以收入计,全球AI服务器PCB及交换机PCB行业市场规模预计到2030年将分别达到185亿美元及142亿美元,2025年到2030年的复合年增长率分别为24.3%及16.0%。

根据CIC灼识,全球PCB行业增长的主要驱动因素包括但不限于以下方面:
1、AI技术全场景渗透驱动PCB技术规格升级,以满足高性能计算需求
人工智能技术在云端数据基础设施及汽车、工业、智能终端等边缘侧的深度部署,是当前PCB行业增长的核心引擎。为承载大规模并行计算与实时数据处理,PCB向高速、高层数、高密度互连演进,对线路密度与信号完整性要求持续提高,提升单台设备PCB工艺复杂度与价值量,带动行业向高附加值制造转型。
2、通信速率提升带动高频高速基材应用与工艺的持续迭代
数据基础设施网络接口速率向800G乃至1.6T的持续演进,以及5G的深度覆盖和6G研发推进,对PCB信号传输的低损耗与高保真度提出了严苛的要求,推动具备低介电常数与低介质损耗的高频高速基材应用渗透率持续提升。低轨卫星通信等新兴场景则要求PCB具备抗辐射、耐宽温特性,推动材料改性、阻抗控制与精密加工工艺持续优化。
3、PCB散热性能与产品可靠性持续优化
新能源汽车动力系统、大功率工控及高功耗算力设备的电压电流不断提升,热管理愈发关键。厚铜板、金属基板、陶瓷基板等高导热PCB需求增长。此外,工业级与车规级场景对PCB在复杂工况下的长期运行稳定性提出了更为严苛的认证要求,推动了行业质量管理体系的全面升级。
4、智能终端结构创新和功能集成化,推动柔性电路板应用和工艺升级
智能终端走向轻薄、折叠化,对内部布线空间提出更高要求。柔性板与软硬结合板凭借可弯折优势,在手机、穿戴设备、人形机器人、车载显示模组中应用占比持续提高。随着智能终端功能模块数量增加,PCB需要在有限面积内实现更高密度的电路互联,推动制造工艺向更小线宽/线距的方向迈进。
5、行业集中度持续提升,国产化替代进程加速
随着下游客户对产品品质、交付效率及技术水平的要求日趋严苛,具备核心技术壁垒、全球化产能布局、高效供应链管理及精益运营能力的PCB供应商展现出更强的市场竞争力。头部企业依托全品类布局、规模采购放大成本优势,行业集中度稳步提高。受全球供应链格局变化影响,国内厂商在AI服务器板、高速交换机背板等高端PCB领域持续取得技术突破,市场份额有望继续增长。
CIC灼识是PCB、AI基础设施及硬科技等领域的资深IPO行业顾问,“行业第一股”经验全球领先,曾助力中际旭创(03308. HK)、大族数控(03200. HK)和芯碁微装(09630.HK)等众多龙头企业成功上市,为企业境内外上市保驾护航。
作为独立第三方行业研究和国际权威的咨询机构,CIC灼识以投资者视角为核心,围绕上市筹备、聆讯应对、价值论证三大核心阶段提供一站式全周期赋能:梳理企业关键投资叙事,锚定核心竞争壁垒,辨识市场优势地位,验证可持续增长模式,助力优质资产获得资本市场应有的价值认可。
如您的企业正考虑登陆全球资本市场,欢迎联系CIC灼识,获取初步上市咨询与相关行业研究报告。
